La meilleure banque pour un crédit à la consommation n’est pas la même pour tous les emprunteurs. Le choix dépend du montant, de la durée, du projet et des conditions réellement proposées après simulation. Pour comparer utilement plusieurs offres, il faut partir d’un scénario identique et regarder d’abord le TAEG et le coût total, puis l’éligibilité, les délais et la souplesse du contrat.
Autrement dit, un taux publicitaire attractif ne suffit pas à désigner un vainqueur. Une offre peut être intéressante sur un montant précis, mais moins pertinente pour une autre durée ou inaccessible si des conditions de compte préalable s’appliquent. La décision doit donc reposer sur une comparaison homogène et datée.
À retenir
- Comparez plusieurs simulations portant sur le même montant, la même durée et le même type de projet.
- Regardez en priorité le TAEG et le coût total, puis les conditions d’accès et les modalités de remboursement.
- Datez les offres : les taux promotionnels et certaines conditions peuvent évoluer rapidement.
Quelle est la meilleure banque pour un crédit à la consommation en 2026 ?
Réponse directe : aucune banque n’est systématiquement la meilleure pour tous les emprunteurs. L’offre à retenir est celle qui, pour votre scénario précis, présente le compromis le plus adapté entre coût, conditions d’accès, rapidité et souplesse.
Cette nuance est essentielle. Un prêt personnel n’est pas un produit dont le prix peut être lu comme une étiquette unique : le résultat d’une simulation dépend notamment du capital emprunté, de la durée et du dossier examiné. La bonne comparaison consiste donc à demander plusieurs propositions sur une base identique plutôt qu’à opposer des exemples publicitaires construits sur des paramètres différents.
Le coût reste le premier filtre, mais il n’est pas le seul. Une offre affichant un TAEG intéressant peut exiger une relation bancaire préalable ou ne pas couvrir la durée recherchée. À l’inverse, une solution plus souple peut offrir des possibilités de modulation utiles à un emprunteur qui privilégie la flexibilité. Il faut donc définir ce que « meilleure » signifie pour votre projet avant de comparer les établissements.
Les critères qui comptent vraiment pour comparer deux crédits
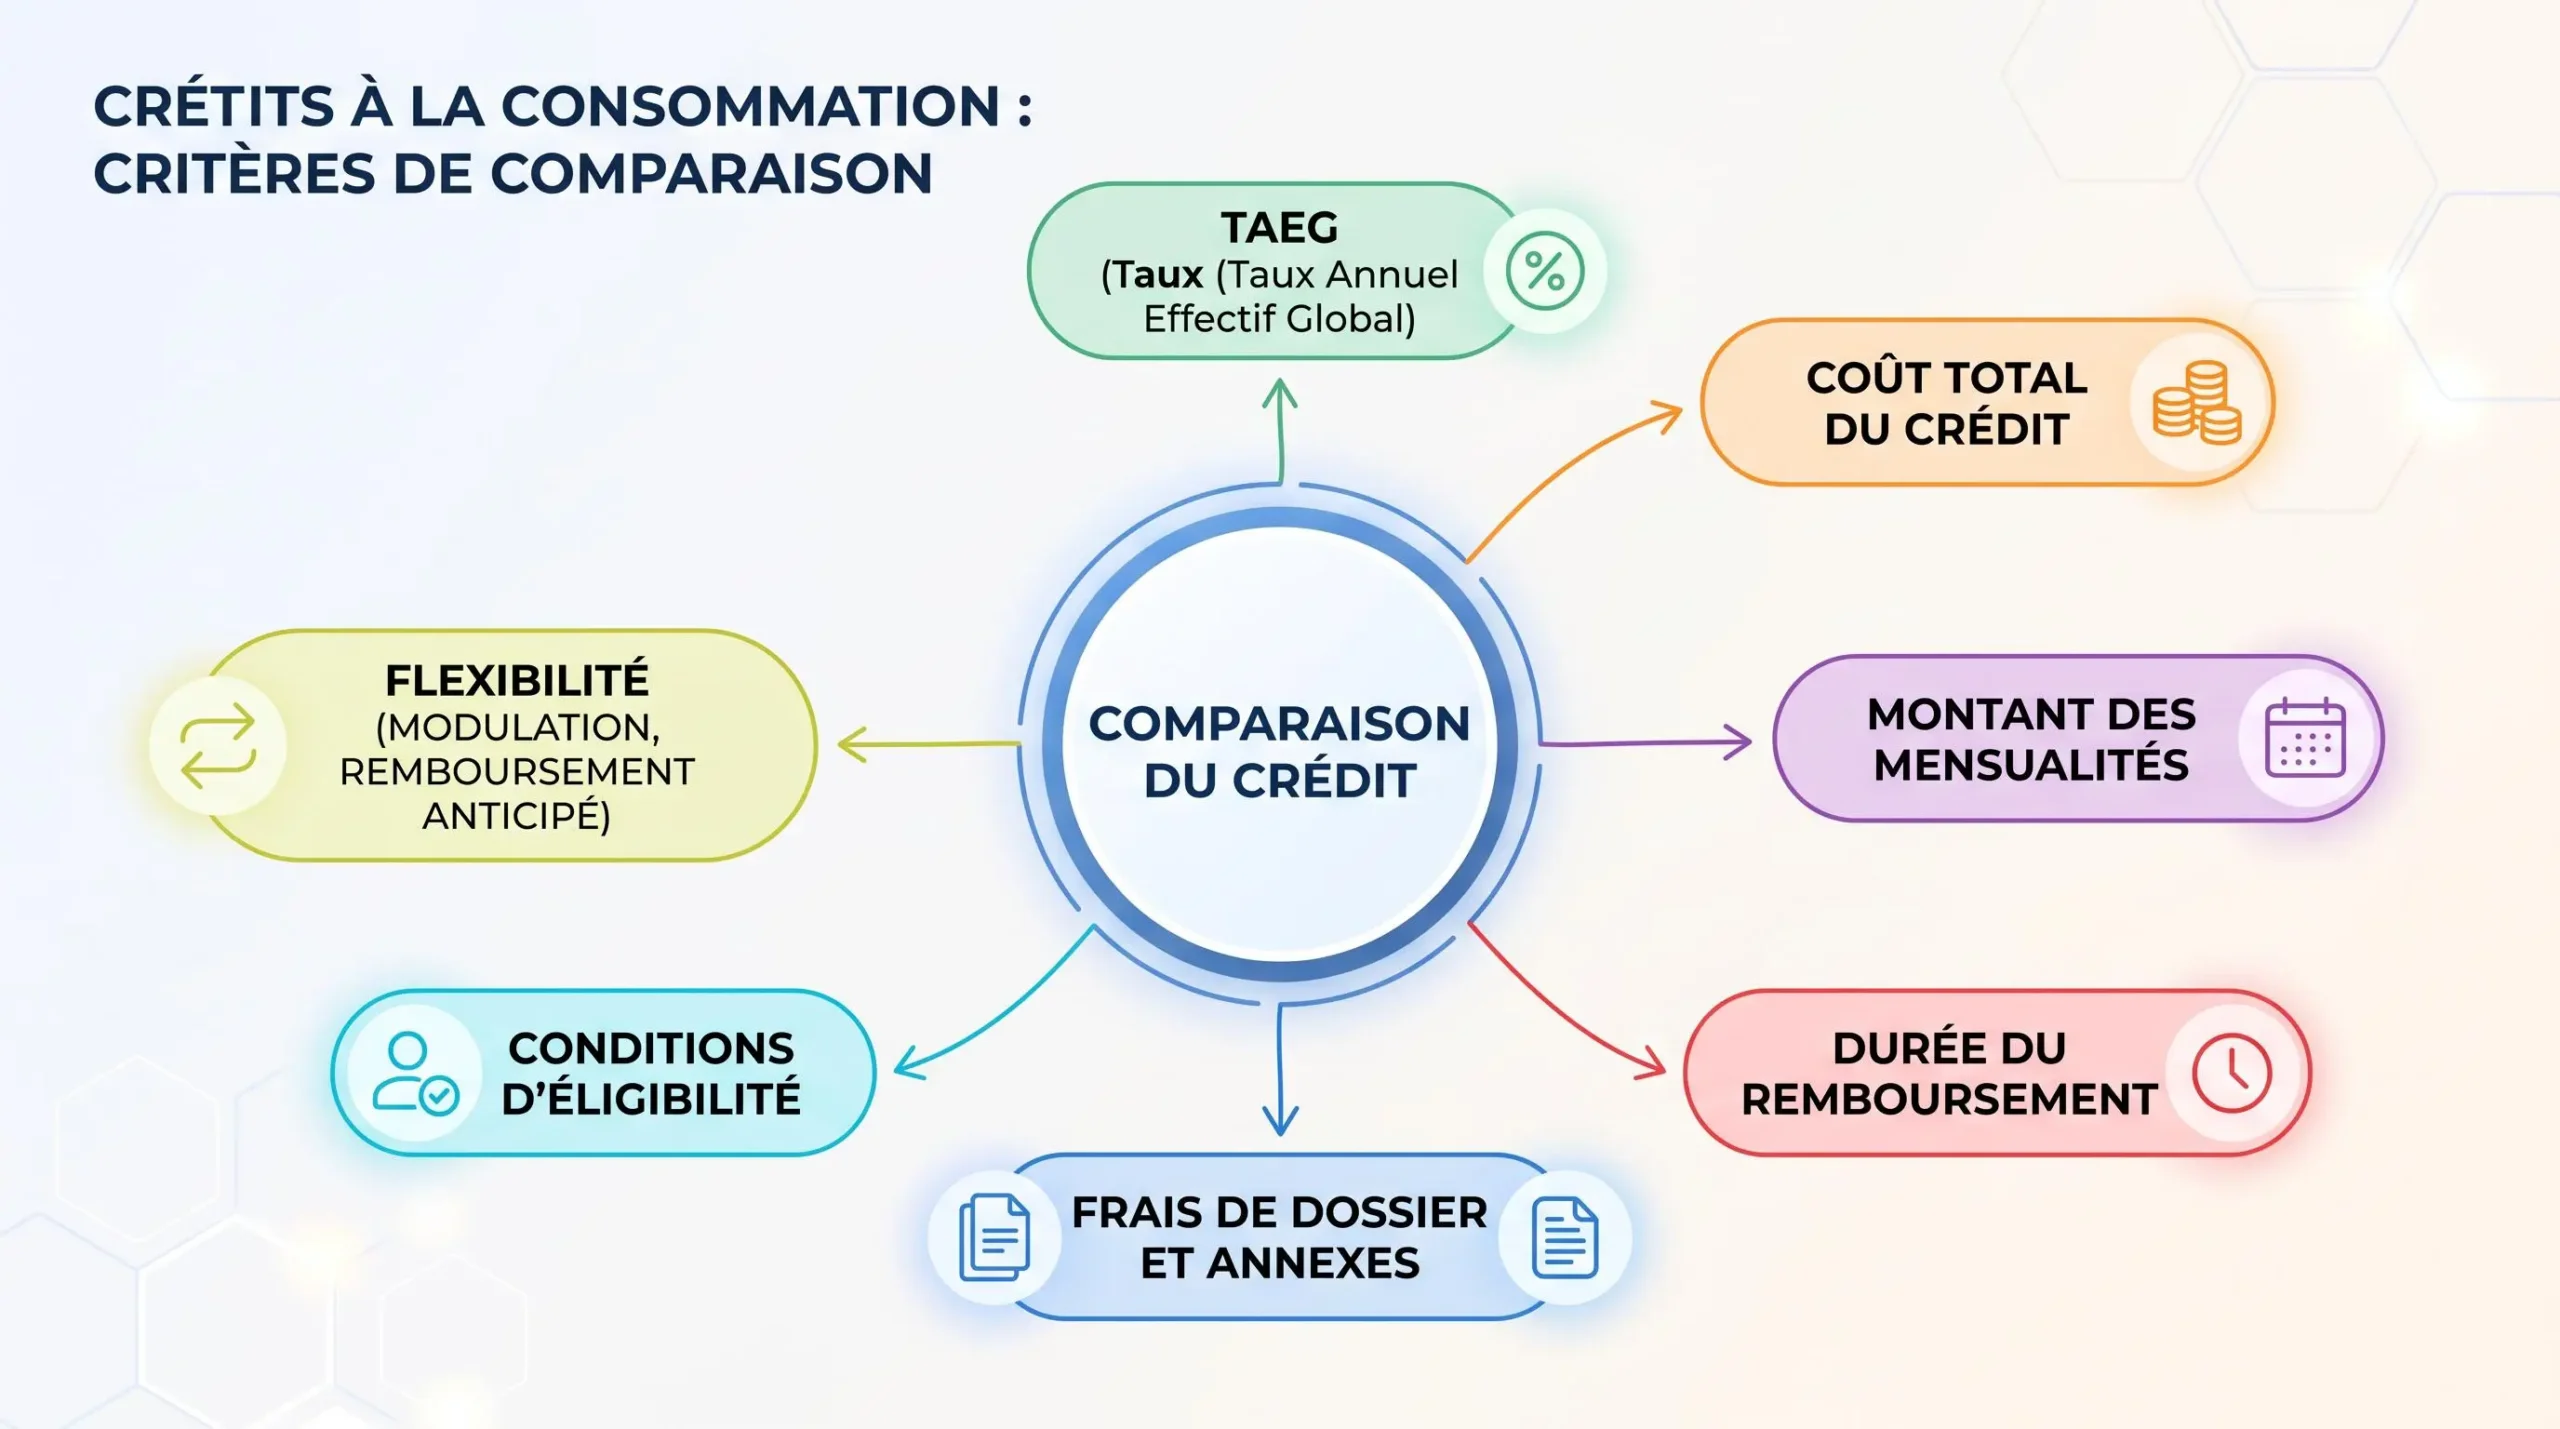
Le premier indicateur à regarder est le TAEG. Le ministère de l’Économie rappelle que le fonctionnement du TAEG permet d’apprécier le coût global du crédit et de comparer plusieurs offres. Il est donc plus utile que le seul taux débiteur lorsqu’il s’agit de mesurer ce que le financement coûtera réellement.
Pourquoi regarder le TAEG : il constitue l’indicateur de référence pour comparer le coût global de plusieurs crédits. Il doit être examiné avec le coût total, la mensualité, la durée et les éventuelles conditions attachées à l’offre.
Pour obtenir une comparaison cohérente, relevez au minimum le TAEG, la mensualité, le coût total, le montant emprunté et la durée. Ajoutez ensuite les conditions d’éligibilité, les frais éventuels, les modalités de remboursement anticipé et les options de souplesse prévues au contrat. Deux offres proches sur le plan du coût peuvent ainsi répondre à des besoins différents.
Le taux d’usure sert également de cadre. Selon la Banque de France, pour la période du 1er juillet au 30 septembre 2026, les taux d’usure des crédits de trésorerie aux ménages sont de 23,53 % jusqu’à 3 000 €, de 15,67 % au-dessus de 3 000 € et jusqu’à 6 000 €, et de 8,56 % au-dessus de 6 000 €. Les taux d’usure applicables au troisième trimestre 2026 cessent toutefois de s’appliquer après le 30 septembre 2026.
8,56%
Taux d’usure pour les prêts de plus de 6 000 € au troisième trimestre 2026 et à compter du 1er octobre 2026 selon les publications vérifiées.
À compter du 1er octobre 2026, la Banque de France publie pour les mêmes tranches des taux d’usure de 23,60 %, 15,76 % et 8,56 %. Cette évolution montre pourquoi une comparaison de crédit doit toujours préciser la date à laquelle les données ont été vérifiées.
Comment comparer les banques sans se laisser piéger par les taux affichés
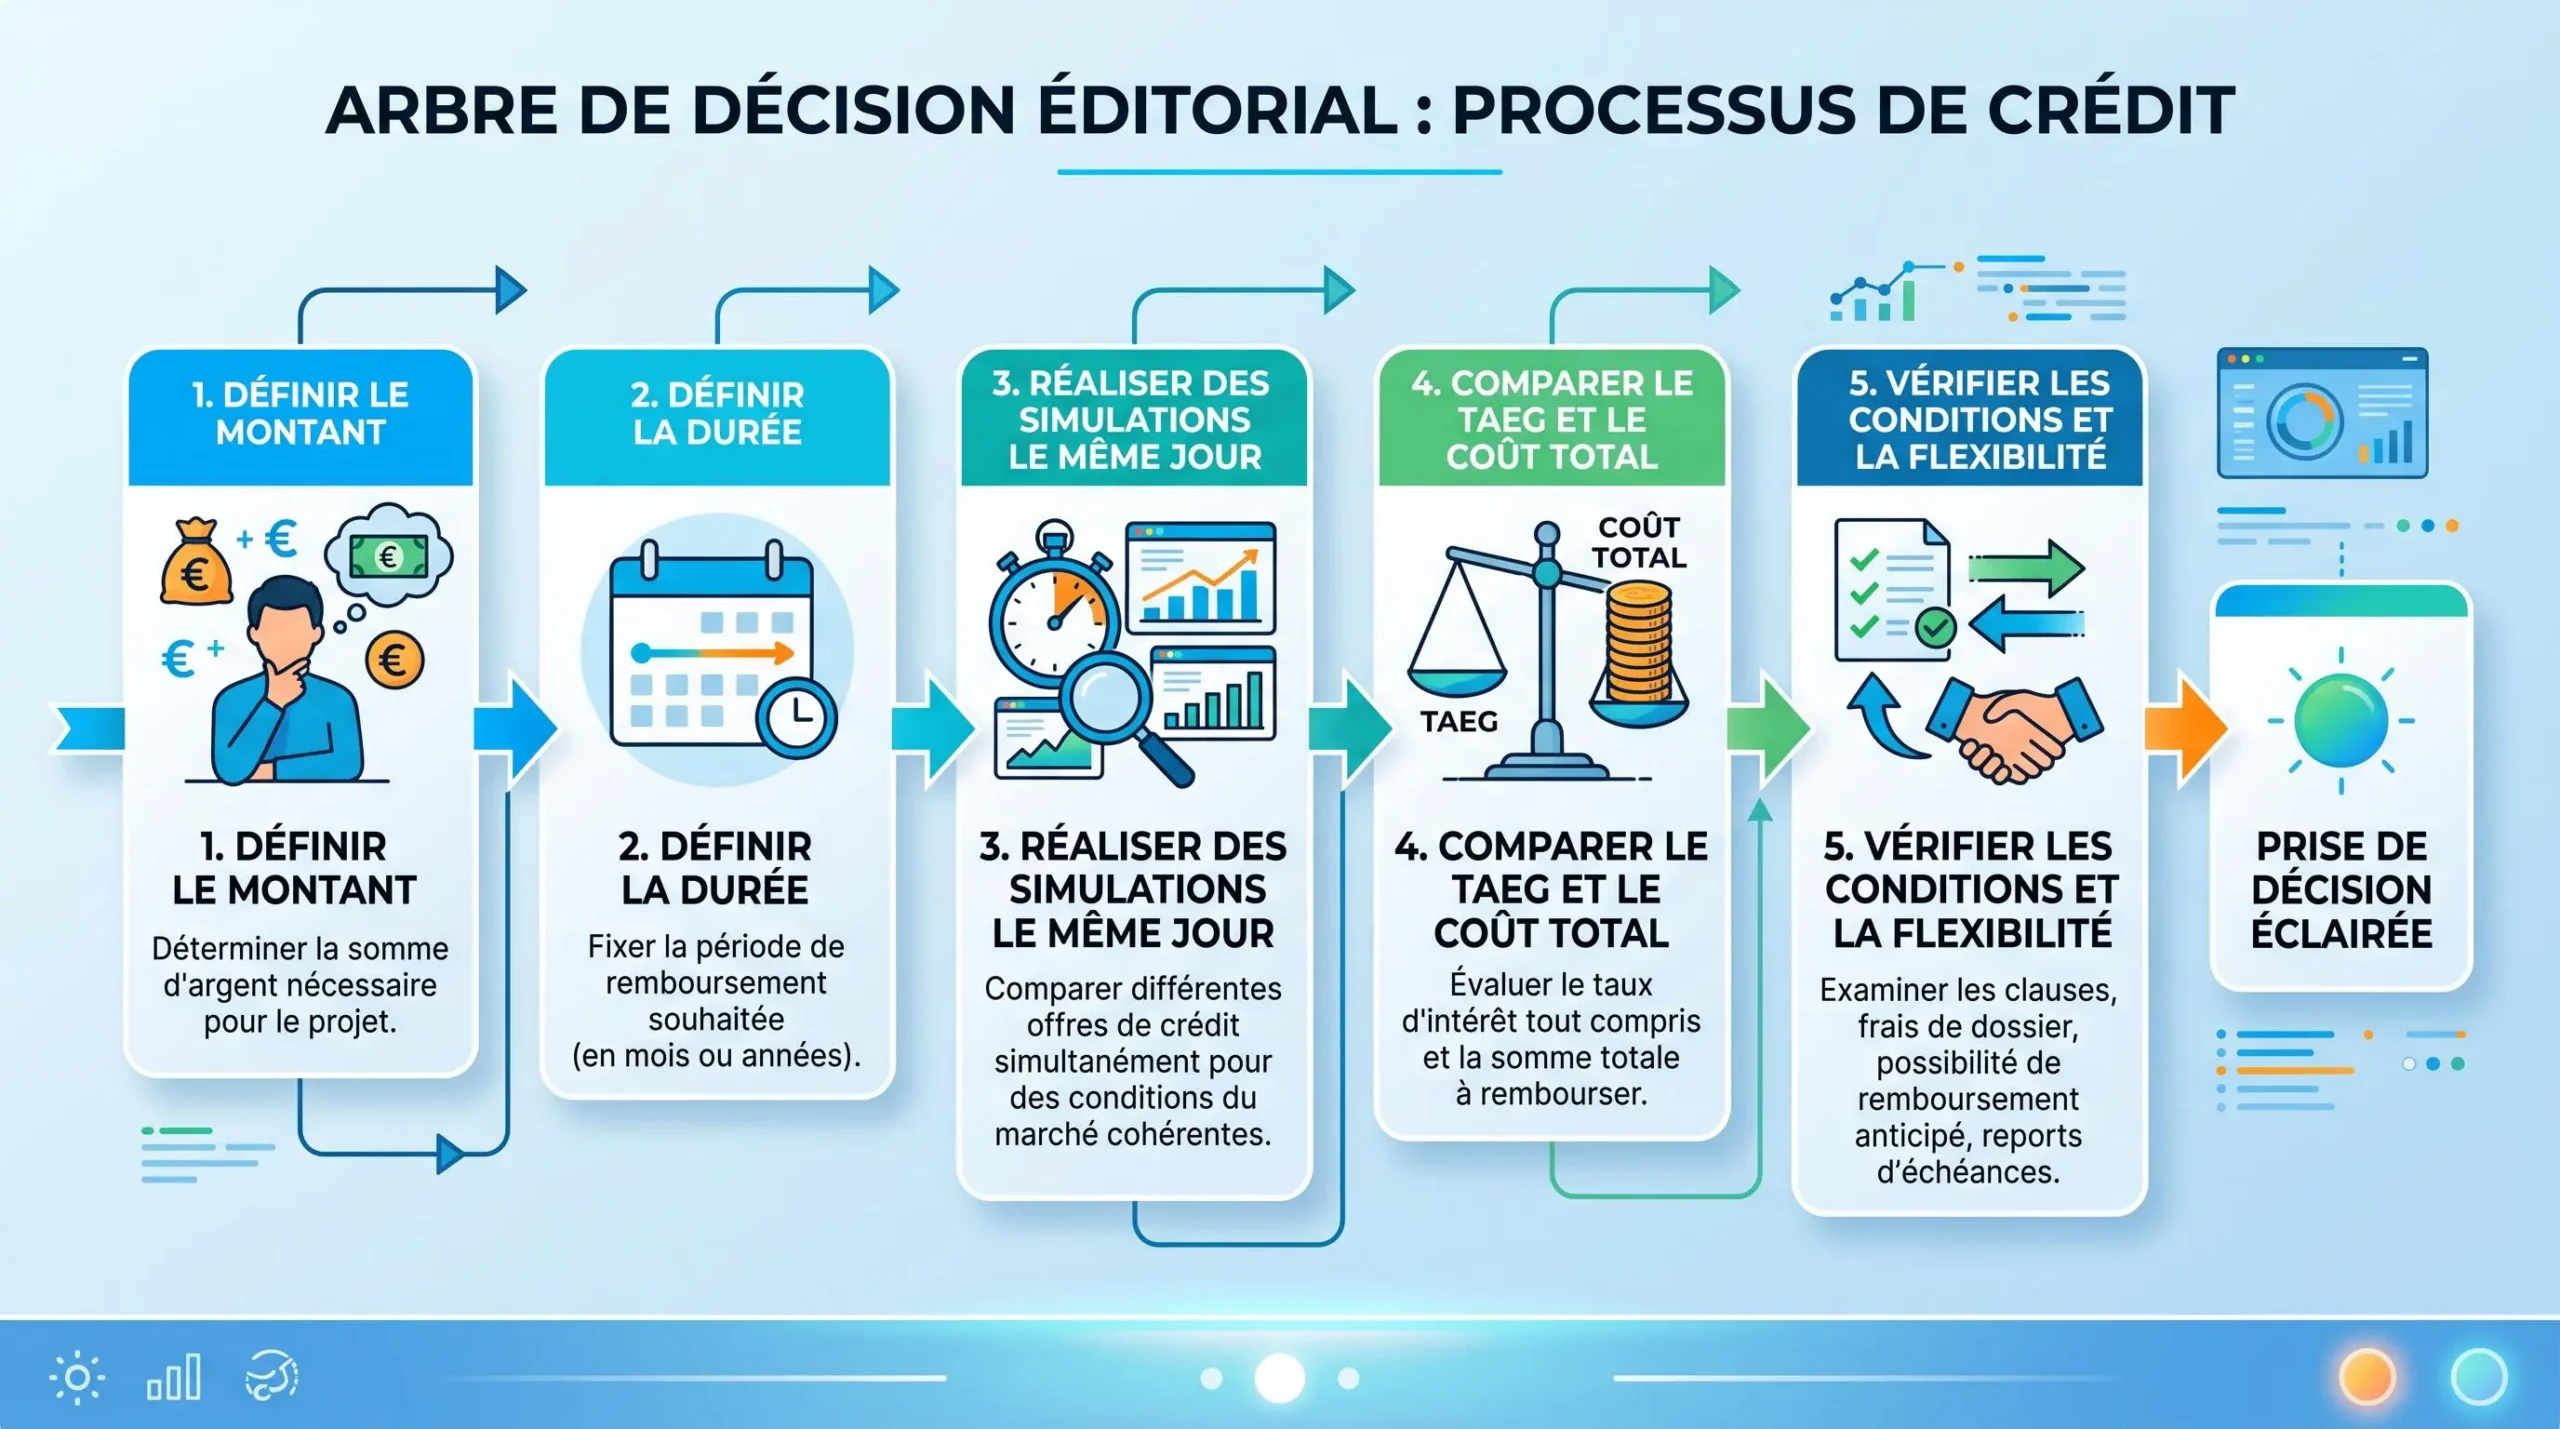
Une comparaison fiable commence par un protocole simple : imposez le même besoin de financement à toutes les simulations. Si le montant, la durée ou le type de projet changent d’un établissement à l’autre, la lecture des TAEG devient moins utile pour votre décision personnelle.
- Fixez le montant
Utilisez exactement le même capital à emprunter dans chaque simulation.
- Fixez la durée
Comparez des mensualités et des coûts construits sur le même nombre de mois.
- Simulez au même moment
Les offres commerciales peuvent évoluer ; rapprocher les simulations dans le temps réduit les biais de comparaison.
- Relevez le TAEG et le coût total
Ces deux données permettent de comparer le prix du financement sur une base plus homogène.
- Vérifiez les conditions d’accès
Contrôlez notamment les exigences de compte préalable et les conditions particulières liées à l’offre.
- Comparez la souplesse
Examinez les possibilités de modulation, de report ou de remboursement anticipé prévues au contrat.
Cette méthode évite une erreur fréquente : conclure qu’une banque est moins chère simplement parce qu’un exemple publié affiche un taux inférieur. Un exemple sur 48 mois et un autre sur 60 mois ne décrivent pas le même financement. Ils peuvent être utiles pour comprendre le positionnement d’une offre, mais pas pour construire à eux seuls un classement fiable.
Pour élargir cette méthode au choix de l’établissement lui-même, il peut être utile de comparer les offres bancaires selon leurs services et leurs conditions générales, tout en conservant les simulations de crédit comme base de décision pour le financement.
BoursoBank, Hello bank!, BNP Paribas, Crédit Mutuel et SG : que montrent les offres vérifiées ?
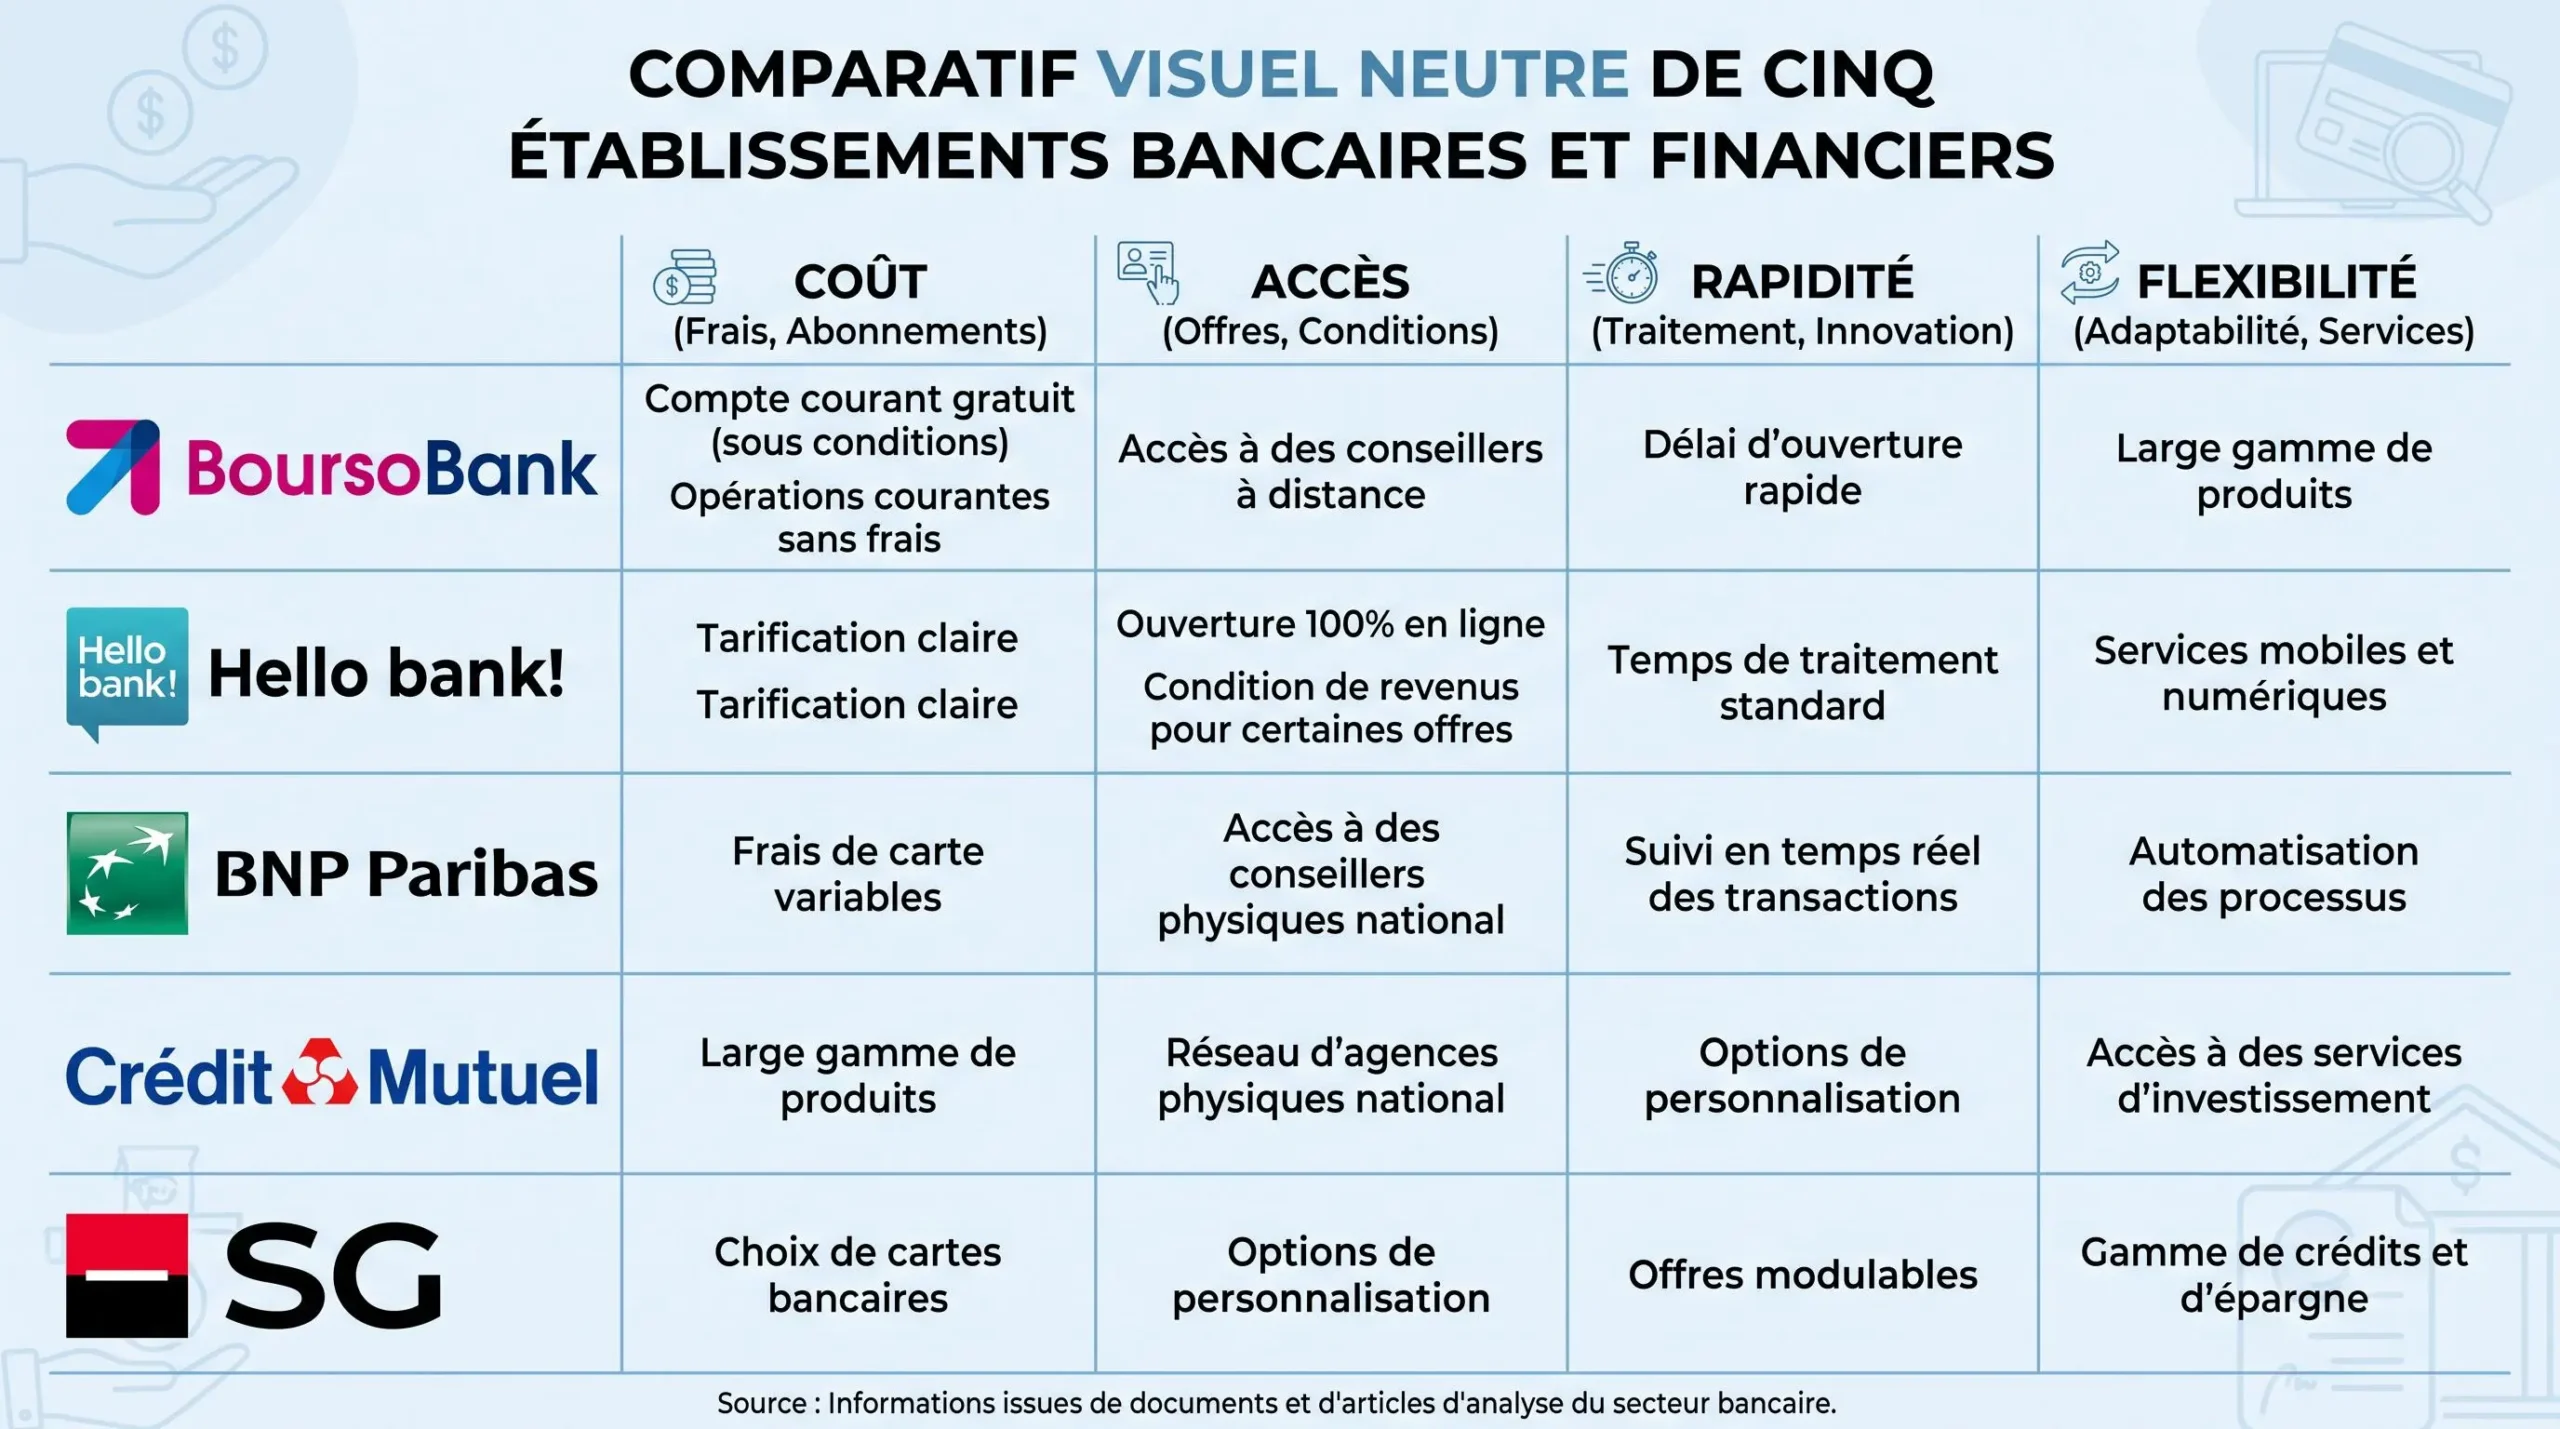
Les informations publiques vérifiées fin septembre 2026 font ressortir des différences de taux affiché, de durée, de parcours et de flexibilité. Elles ne permettent cependant pas d’établir un podium : les exemples publiés ne portent pas toujours sur le même montant ni sur la même durée, et certaines offres comportent des conditions d’accès spécifiques.
| Établissement | Scénario ou caractéristique | Point à retenir |
|---|---|---|
| BoursoBank | Exemple publié : 10 000 € sur 48 mois, TAEG fixe de 4,90 %, conditions indiquées au 10 septembre 2026. | Repère daté pour ce scénario ; le taux est susceptible d’évoluer et ne vaut pas pour tous les profils. |
| Hello bank! | Offre publiée : 12 000 € sur 48 mois à 4,20 % de TAEG fixe, valable jusqu’au 14 octobre 2026. | Offre temporaire ; la demande de prêt personnel suppose notamment d’être client depuis au moins trois mois. |
| BNP Paribas | Prêt Projets de 1 000 € à 75 000 € sur 4 à 108 mois. | Amplitude de montant et de durée ; le taux dépend de la demande et le versement à partir du huitième jour est présenté comme une possibilité sur demande et sous conditions. |
| Crédit Mutuel | Exemple publié : 10 000 € sur 60 mois à 6,38 % de TAEG fixe, conditions au 1er juillet 2026. | La durée diffère des exemples à 48 mois ; Modulconso peut permettre de reporter certaines échéances selon les conditions prévues. |
| SG | Réponse de principe immédiate jusqu’à 35 000 € pour Expresso ; durée de 12 à 84 mois. | La réponse de principe ne vaut pas accord définitif ; les fonds peuvent être disponibles à partir du huitième jour sur demande et sous conditions. |
BoursoBank illustre une différence de parcours : pour certains dossiers relevant de son parcours flash, l’établissement indique qu’une décision immédiate et définitive peut être produite. Cette caractéristique doit rester attachée aux dossiers et conditions concernés ; elle ne signifie pas que toutes les demandes sont acceptées immédiatement.
Hello bank! fournit un autre exemple de différenciation, cette fois tarifaire et temporaire. L’offre à 4,20 % de TAEG fixe pour 12 000 € sur 48 mois est précisément datée et ne peut donc pas être transformée en caractéristique permanente de l’établissement. Elle ne peut pas non plus être comparée directement à un exemple portant sur un autre montant sans le signaler.
BNP Paribas et SG mettent en avant des parcours pouvant accélérer certaines étapes, tandis que le Crédit Mutuel illustre la dimension de flexibilité avec Modulconso. Ces éléments sont utiles pour départager des solutions après la comparaison du coût, mais ils ne démontrent pas qu’un établissement serait globalement supérieur aux autres.
Coût, rapidité ou souplesse : quelle offre privilégier selon votre priorité ?
Le choix final dépend de ce que vous cherchez à optimiser. Si votre priorité est le coût, comparez d’abord plusieurs simulations à montant et durée identiques. Si la rapidité compte davantage, distinguez soigneusement le moment où une banque fournit une première réponse, celui où la décision devient définitive et celui où les fonds peuvent effectivement être mis à disposition.
- Vous cherchez le coût le plus bas :
mettez en concurrence des simulations homogènes et comparez le TAEG, le coût total et la mensualité.
- Vous cherchez une réponse rapide :
regardez le type de décision annoncé. Une réponse de principe et une décision définitive ne sont pas équivalentes.
- Vous avez besoin d’une durée étendue :
vérifiez la plage de durée réellement disponible pour le produit envisagé, sans déduire automatiquement qu’une durée maximale sera accordée.
- Vous privilégiez la flexibilité :
examinez les mécanismes de modulation, de report d’échéance et les conditions de remboursement anticipé.
Cette grille permet de transformer les données publiques en décision sans fabriquer un classement global. Par exemple, le parcours flash de BoursoBank peut compter pour un emprunteur qui valorise une décision rapide lorsqu’il y est éligible. La possibilité de report annoncée avec Modulconso peut, de son côté, intéresser une personne attentive à la souplesse de remboursement. Ce sont des critères distincts, pas des preuves de supériorité générale.
La condition d’accès peut aussi modifier complètement la pertinence d’une offre. Hello bank! indique que son prêt personnel est réservé aux clients particuliers et qu’un compte doit être ouvert depuis au moins trois mois avant la demande. Une promotion attractive n’a donc de valeur pratique que si le lecteur remplit effectivement les conditions prévues.
Après avoir choisi le crédit, il peut être utile de comparer les banques en ligne plus largement afin d’évaluer l’environnement bancaire qui accompagnera le financement, sans confondre cette comparaison générale avec celle du coût du prêt.
Les vérifications à faire avant de signer votre crédit
Attention au mot « immédiat » : une réponse rapide, une réponse de principe, une décision définitive et le versement des fonds correspondent à des étapes différentes. Un établissement peut accélérer l’une d’elles sans supprimer l’étude du dossier ni les règles applicables à la mise à disposition des fonds.
Avant de signer, relisez le TAEG, le coût total, la mensualité, la durée, les éventuels frais, les conditions d’assurance et les modalités de remboursement anticipé. Vérifiez aussi ce qui relève d’une offre promotionnelle temporaire et ce qui constitue une caractéristique plus durable du produit.
Selon Service-Public.fr, après acceptation d’un prêt personnel, l’emprunteur dispose d’un délai légal de rétractation de 14 jours calendaires. La réglementation décrite par cette source ne doit pas être confondue avec le délai commercial propre à chaque banque pour traiter le dossier ou verser les fonds.
Pour la mise à disposition, la règle décrite pour le prêt personnel interdit un versement pendant les sept premiers jours. Certaines banques annoncent ensuite une possibilité de disposer des fonds à partir du huitième jour, mais cette possibilité reste soumise aux conditions indiquées par l’établissement et ne constitue pas un délai universel garanti.
L’étude de solvabilité reste également déterminante. Pour une personne dont la situation professionnelle rend l’accès au financement plus complexe, la ressource consacrée à la façon d’emprunter lorsqu’on est au chômage peut compléter cette vérification, sans remplacer l’étude du dossier par le prêteur.
Faut-il choisir automatiquement le TAEG le plus bas ?
Une réponse immédiate garantit-elle l’obtention du prêt ?
Peut-on se rétracter après avoir accepté un prêt personnel ?
Peut-on rembourser le crédit avant son terme ?
Pour arrêter votre choix, demandez idéalement plusieurs simulations le même jour avec un montant et une durée identiques. Comparez ensuite le TAEG, le coût total et les conditions d’accès, puis utilisez la rapidité et la flexibilité pour départager les offres qui restent pertinentes. Cette méthode est plus fiable qu’un classement fondé sur un taux publicitaire isolé.